Directiva CSRD en flota de vehículos de empresas
Si eres dueño o directivo de una empresa es probable que te estés preguntando si la directiva CSRD te afecta directamente. Los informes de sostenibilidad van a cambiar a raíz de su entrada en vigor y es importante cumplir para ganar oportunidades y evitar sanciones.
Aquí puedes ver con claridad la CSRD qué es, a qué tipo de empresas afecta, qué obligaciones implica y otra información relevante sobre esta nueva directiva.
En Plan de Gestión te lo contamos con los cambios de 2025 y 2026 ya incorporados, que no son pocos. Y es que el calendario con el que nació la CSRD ya no sirve.
Lo esencial en 30 segundos
- Tras la Directiva Ómnibus I, (UE) 2026/470, la CSRD solo obliga a las empresas que superan a la vez 1.000 empleados de media y 450 millones de euros de facturación neta.
- Los nuevos umbrales se aplican desde el ejercicio 2027, con el primer informe en 2028.
- España todavía no ha transpuesto la CSRD. Hoy rigen el EINF de la Ley 11/2018 y el Real Decreto 214/2025 de huella de carbono.
- Si tu empresa presenta EINF, ya está obligada a calcular cada año su huella de carbono (alcances 1 y 2) y a publicar un plan de reducción a cinco años, y la flota entra de lleno en ese cálculo.
- Los coches de renting que usa tu plantilla se contabilizan, en la mayoría de los casos, como alcance 1 y no como alcance 3.
¿Qué es la directiva de reporte de sostenibilidad corporativa (CSRD)?
Es la Directiva sobre Información Corporativa en Materia de Sostenibilidad, en inglés, Corporate Sustainability Reporting Directive (CSRD).
Se trata de una nueva legislación de la UE que entró en vigor en 2023, la Directiva (UE) 2022/2464. Su calendario de aplicación se ha retrasado dos veces, en 2025 con la directiva conocida como Stop-the-clock y en 2026 con la Directiva Ómnibus I, que además ha reducido mucho el número de empresas obligadas.
Esta Directiva obliga a las grandes empresas que entran en su ámbito a publicar informes periódicos con información detallada y exhaustiva sobre sus actividades de impacto ambiental y social.
Además, establece requisitos muy rigurosos que se deben aplicar por parte de las empresas para la elaboración de los informes de sostenibilidad. Obliga a determinadas empresas a evaluar el rendimiento no financiero fomentando un enfoque responsable de los negocios.
Esta nueva directiva modifica a la directiva NFRD sobre divulgación de información no financiera y aplica en todos los países de la UE.
¿Para qué sirve la normativa CSRD?
La finalidad de la normativa CSRD en cuanto a sostenibilidad es proporcionar información transparente, verídica y comprobable sobre el desempeño ambiental, social y de gobernanza (ESG) de las empresas.
Para los consumidores informados y potenciales clientes, es una oportunidad para saber en qué empresas quieren confiar o si desean primar a aquellas más sostenibles.
Para los inversores, los posibles aliados o socios y los grupos de interés, es crucial para poder tomar decisiones informadas en las que la sostenibilidad sea tenida en cuenta.
En el caso de los responsables políticos, permite evaluar el impacto ambiental y social de las empresas. Así pueden tomar decisiones informadas y legislar o aplicar criterios de sostenibilidad en las contrataciones y concursos de servicios para la administración pública.
También es relevante para las propias empresas, ya que permite que estas conozcan mejor sus datos de modo que puedan tomar decisiones a fin de reducir costes y mejorar su eficiencia.
Además, la Directiva CSRD tiene como fin principal fomentar por parte de las empresas un enfoque más responsable a nivel social y medioambiental.
CSRD, NFRD y EINF , ¿En qué se diferencian?
Las tres siglas se mezclan a menudo, pero cada una tiene su papel. La NFRD es la directiva europea de 2014 que la CSRD vino a sustituir, y el EINF es el estado de información no financiera con el que España la llevó a su legislación. Ese EINF sigue vigente mientras no se apruebe la nueva ley española.
| Aspecto | NFRD | EINF | CSRD |
| Qué es | Directiva europea de 2014 sobre información no financiera | Su transposición en España, la Ley 11/2018 | Directiva europea de 2022 que sustituye a la NFRD |
| Estándar de reporte | Libre (GRI y similares) | Libre, con contenidos mínimos fijados por ley | ESRS, comunes en toda la UE |
| Verificación | Según cada país | Verificador independiente | Aseguramiento limitado por un tercero |
| Situación en España | Sustituida por la CSRD | En vigor | Pendiente de transposición (LIES) |
Doble materialidad y ESRS, explicados sin tecnicismos
Los ESRS son las normas europeas que fijan qué datos hay que contar y cómo hacerlo. Su punto de partida es la doble materialidad, que te obliga a mirar en dos direcciones: el impacto de tu empresa sobre las personas y el medio ambiente, y el que el cambio climático o la regulación pueden tener sobre tu negocio.
Para una flota, el estándar que manda es el ESRS E1 de cambio climático, donde se reportan las emisiones de gases de efecto invernadero separadas por alcances. Ahora bien, los ESRS también se han simplificado. La Comisión Europea adoptó el 3 de julio de 2026 una versión revisada que recorta alrededor de un 60 % de los datos obligatorios y mantiene la doble materialidad. Si el Parlamento y el Consejo no la rechazan, será obligatoria desde el ejercicio 2027 y las empresas podrán aplicarla de forma voluntaria ya en 2026.
¿Qué ha cambiado con el Ómnibus I en 2026?
La Directiva (UE) 2026/470, conocida como Ómnibus I, se publicó en el Diario Oficial de la UE el 26 de febrero de 2026 y está en vigor desde el 18 de marzo. Cambia quién está obligado y desde cuándo, y pone un tope a los datos que las grandes empresas pueden pedir a sus proveedores. Los Estados miembros tienen hasta el 19 de marzo de 2027 para incorporarla a su legislación.
Los nuevos umbrales: 1.000 empleados y 450 millones de facturación
Antes bastaba con cumplir dos de tres criterios (250 empleados, 50 millones de facturación o 25 millones de balance). Ahora la CSRD solo obliga a las empresas y grupos que superen a la vez una media de 1.000 empleados durante el ejercicio y 450 millones de euros de cifra de negocios neta.
Para los grupos de fuera de la UE el listón también sube. Reportan si facturan más de 450 millones dentro de la Unión y tienen aquí una filial o sucursal que supere los 200 millones. Las pymes cotizadas, que la versión original incluía, quedan fuera.
Pero la realidad es que el recorte es enorme. Los despachos que han analizado la norma calculan que alrededor del 90 % de las empresas que iban a estar obligadas se quedan fuera de la CSRD.
Pymes y “empresas protegidas”: qué datos te pueden pedir tus clientes
Que tu empresa no esté obligada no quiere decir que la CSRD no te llegue. Las grandes compañías tienen que informar sobre su cadena de valor y eso incluye a sus proveedores, lo que se conoce como efecto cascada.
La novedad es que el Ómnibus pone límites. Las empresas de menos de 1.000 empleados que forman parte de la cadena de valor de una obligada pasan a ser empresas protegidas y pueden negarse a entregar información que vaya más allá del estándar voluntario para pymes (VSME), que la Comisión adoptó también el 3 de julio de 2026.
Ahora bien, ese estándar voluntario incluye las emisiones de alcance 1 y 2, así que lo normal es que un cliente grande te siga pidiendo las de tu flota.
Normativa CSRD en España ¿Qué obligaciones tienen las empresas?
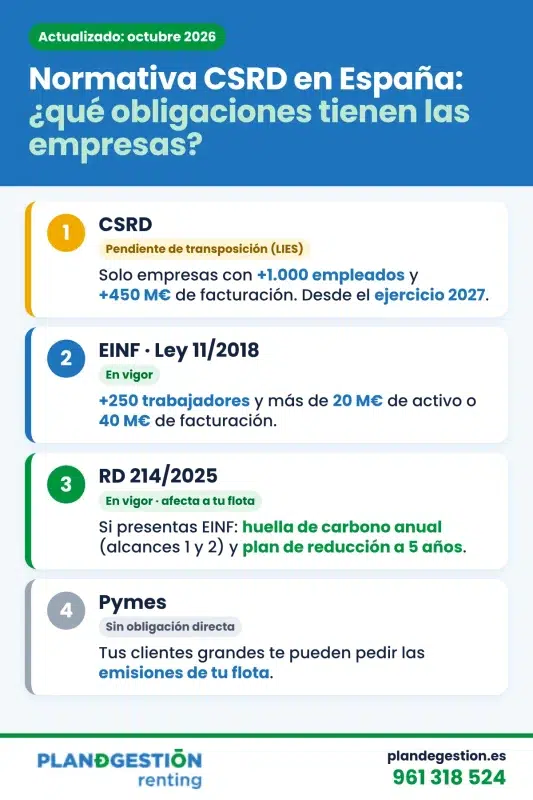
La CSRD todavía no se aplica en España como tal, porque la ley que debe incorporarla sigue sin aprobarse. Mientras tanto, la información de sostenibilidad se rige por la Ley 11/2018 (EINF) y, en lo que toca a las emisiones, por el Real Decreto 214/2025. Y no todas las empresas están sujetas a esta obligación en las mismas fechas.
A qué empresas aplica la CSRD
Tras el Ómnibus I, la CSRD se aplica en España y en los demás países de la UE a empresas que cumplan los dos requisitos siguientes.
- Empresas con una plantilla media de más de 1.000 empleados.
- Empresas con una cifra de negocios neta superior a 450 millones de euros.
También entran los grupos de fuera de la UE que facturen más de 450 millones en la Unión y tengan aquí una filial o sucursal de más de 200 millones. Hasta que España transponga la directiva, la referencia práctica sigue siendo el EINF, que te explicamos un poco más abajo.
¿Cuándo entra en vigor?
La CSRD ya entró en vigor el 5 de enero de 2023. Pero entrar en vigor no es lo mismo que empezar a aplicarse. Después de los dos aplazamientos, las empresas que cumplan los nuevos umbrales tendrán que recopilar datos del ejercicio 2027 y publicar su primer informe en 2028, siempre que cada país haya transpuesto la norma a tiempo.
Calendario de cumplimiento
Estas son las fechas clave de la Directiva CSRD, ya actualizadas con los cambios de 2025 y 2026.
| Fecha | Qué pasa |
| 5 de enero de 2023 | Entra en vigor la CSRD, Directiva (UE) 2022/2464. |
| Ejercicio 2024 (informe en 2025) | Reportan las primeras empresas, grandes entidades de interés público con más de 500 empleados que ya estaban en la NFRD. En España, a falta de transposición, siguen presentando el EINF. |
| 16 de abril de 2025 | Se publica la directiva Stop-the-clock, (UE) 2025/794, que retrasa dos años la obligación para el resto de empresas. |
| 26 de febrero de 2026 | Se publica la Directiva Ómnibus I, (UE) 2026/470, que eleva los umbrales a 1.000 empleados y 450 millones de euros. |
| 18 de marzo de 2026 | Entra en vigor el Ómnibus I. |
| 3 de julio de 2026 | La Comisión adopta los ESRS revisados y el estándar voluntario para pymes. |
| 19 de marzo de 2027 | Termina el plazo para que los Estados miembros transpongan el Ómnibus I. |
| Ejercicio 2027 (informe en 2028) | Primer ejercicio con los nuevos umbrales para las empresas obligadas. |
La Ley de Información Empresarial sobre Sostenibilidad (LIES), todavía en tramitación
El Consejo de Ministros aprobó el proyecto de ley el 29 de octubre de 2024 y llegó al Congreso a los pocos días. En el momento de actualizar esta guía, en octubre de 2026, España sigue sin completar la transposición, y la ley tendrá que adaptarse además a los umbrales del Ómnibus antes del 19 de marzo de 2027.
Mientras tanto, si tu empresa ya presenta EINF, sigue haciéndolo como hasta ahora.
El EINF de la Ley 11/2018 sigue siendo obligatorio
El estado de información no financiera lo deben incluir en su informe de gestión las sociedades y los grupos que cumplan estas dos condiciones.
- Tener una plantilla media de más de 250 trabajadores.
- Ser entidad de interés público o, durante dos ejercicios consecutivos, superar al menos uno de estos límites: 20 millones de euros de activo o 40 millones de euros de cifra de negocios.
Es un perfil de empresa mucho más amplio que el de la CSRD tras el Ómnibus. Y es que muchas empresas medianas españolas, con flotas de 30, 50 o 100 vehículos, siguen dentro del EINF aunque se hayan quedado fuera de la CSRD.
RD 214/2025: huella de carbono y plan de reducción a cinco años
Esta es la obligación que hoy afecta de verdad a las flotas en España. El Real Decreto 214/2025, publicado en el BOE el 12 de abril de 2025 y en vigor desde el 12 de junio de ese año, obliga a las empresas que deben presentar EINF a:
- Calcular cada año su huella de carbono, como mínimo en los alcances 1 y 2.
- Elaborar un plan de reducción de emisiones a cinco años.
- Publicar ambos documentos en su web, de forma gratuita y accesible.
Para estas empresas, inscribirse en el registro de huella de carbono del MITECO es voluntario, aunque puede sumar puntos en contratación pública. Como el combustible de los vehículos propios o en renting cae en el alcance 1, la flota suele ser una de las partidas más visibles del cálculo, y el ejercicio 2025 es para muchas empresas su primer año base.
¿Qué norma le aplica a tu empresa?
| Perfil de empresa | CSRD | EINF (Ley 11/2018) | RD 214/2025 |
| Más de 1.000 empleados y más de 450 M€ de facturación | Sí, desde el ejercicio 2027 (cuando se transponga) | Sí, hasta que lo sustituya la LIES | Sí |
| Más de 250 empleados y entidad de interés público, o más de 20 M€ de activo o 40 M€ de facturación | No | Sí | Sí |
| Pyme por debajo de esos umbrales | No | No | No, aunque tus clientes te pueden pedir datos |
¿Cómo afectará la CSRD a las empresas con flotas de vehículos?
En torno al 25% de las emisiones de gases de efecto invernadero en la UE están generadas por el transporte. Aunque cada vez se apuesta más por los vehículos eléctricos y por los híbridos en flotas de empresa, aún son mayoritariamente de diésel o de gasolina.
Según la directiva CSRD, determinadas empresas tienen la obligación legal de informar de forma clara y detallada sobre la cantidad de emisiones directas e indirectas de CO2 que producen. Y en este sentido deben incluir aquellas causadas por sus flotas de vehículos.
Pero las obligaciones no son mayores, menores, ni distintas por disponer o no de flota de vehículos. Puedes disponer de flota y no estar sujeto a la directiva CSRD.
Alcance 1, 2 y 3 aplicados a coches y furgonetas
Las emisiones se reparten en tres alcances según el GHG Protocol, el método de cálculo de referencia que también siguen los ESRS. En una flota de empresa quedan así:
| Situación del vehículo | Alcance | Qué se contabiliza |
| Coche o furgoneta en propiedad | Alcance 1 | Combustible que consume el vehículo |
| Coche o furgoneta en renting que usa tu plantilla | Alcance 1 (con enfoque de control operacional) | Combustible que consume el vehículo |
| Recarga de eléctricos e híbridos enchufables pagada por la empresa | Alcance 2 | Electricidad comprada a la red |
| Coche particular del empleado en viajes de trabajo, o coche alquilado por días | Alcance 3, categoría 6 | Kilómetros de viajes de negocio |
| Trayectos de la plantilla entre casa y el trabajo | Alcance 3, categoría 7 | Desplazamientos diarios |
| Transporte de mercancías subcontratado | Alcance 3, categoría 4 | Servicios de transporte contratados |
¿Los coches de renting son alcance 1 o alcance 3?
En la mayoría de los casos son alcance 1. El GHG Protocol establece que, si tu empresa aplica el enfoque de control operacional, que es el más habitual, los vehículos en arrendamiento operativo entran dentro de su perímetro, así que su combustible se reporta en alcance 1 y la electricidad de recarga, en alcance 2.
Solo irían a alcance 3, categoría 8 (activos arrendados), si tu empresa usa el enfoque de participación accionarial o de control financiero, algo poco frecuente en flotas comerciales.
En internet circula a menudo lo contrario, y el error tiene consecuencias. Si mandas los coches de renting a alcance 3, tu alcance 1 sale más bajo de lo real y el verificador lo va a detectar. Que el coche sea propiedad de la compañía de renting no saca sus emisiones de tu inventario, porque quien decide quién conduce, cuánto y por dónde eres tú.
Eléctricos e híbridos enchufables: dónde se contabiliza la recarga
Un eléctrico puro no emite nada por el tubo de escape, de modo que su alcance 1 es cero. Pero la electricidad con la que lo cargas sí cuenta y va a alcance 2 cuando la pagas tú, ya sea en tus instalaciones o con una tarjeta de recarga de empresa. Su peso depende del factor de emisión de la electricidad que tengas contratada, y si es de origen renovable con garantía de origen puede bajar mucho.
Con los híbridos enchufables hay que separar los dos consumos, la gasolina en alcance 1 y la electricidad en alcance 2. Si el empleado carga el coche en su casa, lo más sensato es fijar un criterio, documentarlo y mantenerlo de un año a otro, porque es justo lo que va a revisar el verificador.
¿Cómo calcular las emisiones de CO2 de tu flota paso a paso?
La fórmula básica es sencilla: emisiones (kg CO2) = litros de combustible consumidos × factor de emisión del combustible. En España, los factores oficiales los publica cada año el MITECO junto con su calculadora de huella de carbono, y son los que debes usar para los alcances 1 y 2 si vas a inscribir tu huella en el registro.
Por combustible, por distancia o por gasto, ¿qué método elegir?
| Método | Cómo funciona | Precisión | Cuándo usarlo |
| Por combustible | Litros consumidos × factor de emisión de cada combustible | Alta | Siempre que tengas los litros reales, por tarjeta de combustible o telemática |
| Por distancia | Kilómetros recorridos × factor de emisión por km según el tipo de vehículo | Media | Si solo dispones de kilometrajes |
| Por gasto | Euros gastados × factor de emisión económico | Baja | Como último recurso, sobre todo en alcance 3 |
Para el alcance 1 de tu flota, el método por combustible es el más defendible ante una auditoría. El de distancia trabaja con medias y suele quedarse corto con vehículos que hacen mucha ciudad o rutas exigentes.
Ejemplo:
Sonia es la responsable de compras de una empresa de distribución con 280 trabajadores y una facturación por encima de los 40 millones de euros, así que presenta EINF y le aplica el RD 214/2025. Su flota son 20 turismos diésel en renting que recorren unos 30.000 km al año cada uno, con un consumo real de 6 litros a los 100 km.
- Consumo por coche: 30.000 km × 6 l / 100 km = 800 litros al año.
- Consumo de toda la flota: 1.800 × 20 = 000 litros.
- Emisiones: 36.000 litros × factor MITECO del gasóleo para ese año (en torno a 2,5 kg CO2 por litro) = unas 90 toneladas de CO2 en alcance 1.
En la siguiente renovación del contrato, Sonia cambia 8 de esos coches por eléctricos. Esos 8 coches dejan de quemar 14.400 litros de gasóleo, unas 36 toneladas de CO2 menos en alcance 1. A cambio, su recarga entra en alcance 2 (con un consumo medio de unos 17 kWh a los 100 km, salen 40.800 kWh al año), que con el factor de la electricidad que tenga contratada pesa bastante menos que el gasóleo al que sustituye.
Esa renovación, con su año y sus toneladas, es justo el tipo de medida que se incluye en el plan de reducción a cinco años del RD 214/2025.
¿Cómo disponer de datos de emisiones de CO2 de la flota de vehículos y simplificar su gestión para la creación de informes CSRD?
Existen herramientas específicas para medir estas emisiones introduciendo datos de cada vehículo y los kilómetros recorridos por el mismo.
Obviamente las flotas de empresa con vehículos eléctricos tienen una fase de cálculos y creación de informes mucho más sencilla que aquellas con vehículos con motores diésel o gasolina.
No obstante, lo común en la actualidad es que dispongan de ambos tipos de vehículos, si bien la tendencia es a ir renovando la flota incluyendo la sostenibilidad en los criterios de elección de los vehículos.
Los datos que necesitas para el cálculo salen de pocas fuentes:
- Inventario de vehículos: matrícula, tipo de combustible y fechas de alta y baja en la flota.
- Litros de combustible por vehículo: a partir de la tarjeta de combustible o de las facturas.
- Kilómetros recorridos: del contrato de renting, de las revisiones o de la telemática.
- kWh de recarga: de los eléctricos e híbridos enchufables.
En Plan de Gestión tenemos una amplia gama de vehículos en renting para empresas y ayudamos a optimizar la flota de vehículos con la mejor gestión simplificada.
¿Por qué publicar informes de emisiones de CO2 de la flota de vehículos de mi empresa si no estoy obligado a la CSRD?
Aunque la Directiva CSRD no se aplique a tu empresa en la actualidad, es posible que lo haga en un futuro. Si ya estás preparado, te costará menos cumplir con estas obligaciones legales.
No obstante, hay otras razones por las que a las empresas, incluso a las PYMES, les interesa conocer y publicar informes de sostenibilidad y emisión de CO2 de sus flotas de vehículos. Entre ellas:
- Potenciales socios, inversores y clientes son cada vez más exigentes y tienen en cuenta criterios de sostenibilidad para elegir o descartar con qué empresas tener relación.
- Coherencia, valores de empresa y ventaja competitiva. En caso de ser una empresa eficiente y con valores verdes, es una demostración pública de su confiabilidad y te otorga una ventaja competitiva relevante frente a otros negocios.
- Decisiones informadas internas más sencillas teniendo en cuenta esta información con datos reales y no con estimaciones.
- Clientes grandes que te pidan las emisiones de tu flota para su propio informe, por el efecto cascada del que te hablábamos antes.
- Licitaciones públicas, en las que tener la huella de carbono inscrita en el registro del MITECO puede darte ventaja.
Además, si empiezas a medir ahora, cuando te llegue la obligación ya tendrás varios años de histórico para demostrar que tus emisiones bajan.
Cómo el renting simplifica el reporte de emisiones de tu flota
Con una flota en propiedad, cada coche tiene su compra, su taller, su seguro y sus facturas, y reunir los datos para la huella de carbono acaba siendo una búsqueda por cajones. Con el renting, cada vehículo va en un contrato con una cuota mensual que lo incluye todo, así que el inventario de la flota lo tienes ordenado desde el primer día.
Además, el renting te permite renovar la flota por fases al terminar cada contrato de 36 o 60 meses y meter eléctricos e híbridos según los vayas necesitando, sin descapitalizar tu empresa. Cada renovación queda como una medida concreta de tu plan de reducción, con su fecha y sus toneladas.
En Plan de Gestión trabajamos con más de 40 marcas y te ayudamos a elegir los vehículos de tu flota pensando también en sus emisiones. Echa un vistazo a nuestro renting de coches eléctricos y al renting de coches híbridos, o llámanos al 961 318 524 y te preparamos una propuesta.

Gerente y Fundador de Plan de Gestión, más de 20 años de experiencia en la gestión de flotas. Te ofrecemos las mejores condiciones de renting con todo incluido.